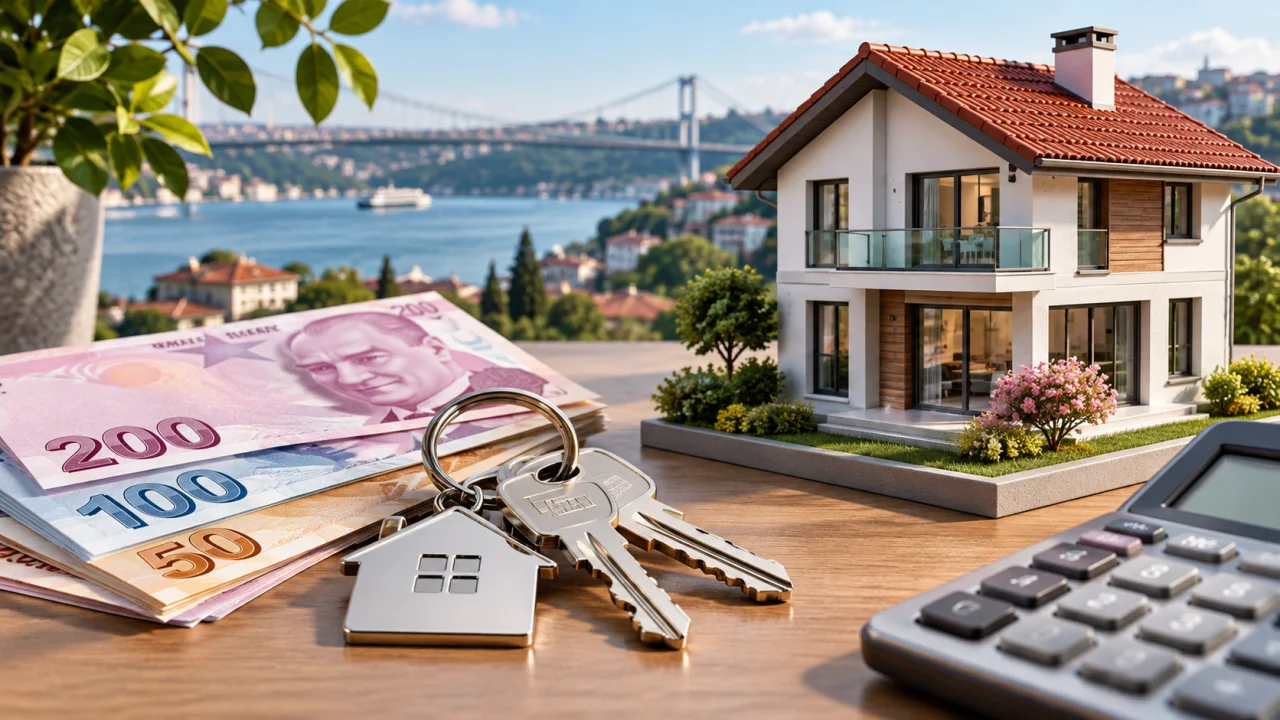
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), konut kredilerinde önemli bir değişikliğe gitti. Yeni kararla ikinci evini almak isteyen vatandaşlar için uygulanan yüzde 75’lik ek kredi azaltımı kaldırıldı. En az iki konutu bulunanlar için ise sınırlama devam edecek. Düzenleme kapsamında 4 milyon TL değerindeki bir konut için kullanılabilecek azami kredi tutarı 900 bin TL’den 3 milyon 600 bin TL’ye çıkabiliyor.
Konut sahibi olmak isteyen vatandaşları ilgilendiren yeni karar, 19 Kasım 2026 tarihinde BDDK tarafından alındı. 11604 sayılı Kurul Kararı ile konut kredilerinde mevcut ev sahipliğine bağlı uygulanan sınırlamanın kapsamı yeniden belirlendi.
Önceki düzenlemede üzerine bir konut kayıtlı olan vatandaş, ikinci evini almak istediğinde normal kredi limitinin yalnızca dörtte birinden yararlanabiliyordu.
Yeni kararla bu uygulama değişti. Artık mevcutta yalnızca bir konutu bulunan kişiler, ikinci konut alımlarında yüzde 75’lik ek kredi azaltımına tabi olmayacak.
İçindekiler
İkinci Ev Alacaklara Kredi Limiti Arttı
BDDK’nın 24 Ağustos 2023 tarihli düzenlemesinde kişinin kendisi, eşi veya 18 yaşından küçük çocukları adına en az bir konut bulunması halinde kredi-değer oranı yüzde 75 azaltılıyordu.
19 Kasım 2026 tarihli yeni kararla bu eşik iki konuta yükseltildi.
Buna göre:
- İlk evini alacaklar: Konutun değeri ve enerji sınıfına göre belirlenen normal kredi oranlarından yararlanabilecek.
- İkinci evini alacaklar: Mevcutta yalnızca bir konut bulunması halinde yüzde 75’lik ek azaltım uygulanmayacak.
- Üçüncü ve sonraki evlerini alacaklar: Mevcut konut sayısının en az iki olması halinde kredi-değer oranı yüzde 75 azaltılmaya devam edecek.
Konut sayısı hesaplanırken kişinin kendisiyle birlikte eşi ve 18 yaşından küçük çocuklarının sahip olduğu konutlar da dikkate alınacak.
4 Milyon TL’lik Ev İçin Kredi 3,6 Milyon TL’ye Çıkabiliyor
Yeni düzenlemenin kredi limitlerine etkisi, 4 milyon TL değerindeki A veya B enerji sınıfına sahip bir konut üzerinden hesaplanabiliyor.
BDDK’nın 29 Ocak 2026 tarihli 11364 sayılı kararına göre değeri 5 milyon TL’yi aşmayan A-B enerji sınıfındaki konutlar için normal azami kredi oranı yüzde 90.
Buna göre önceki ve yeni kredi limitleri şöyle:
| Kredi hesabı | Önceki düzenleme | Yeni düzenleme |
|---|---|---|
| İlk konut | 3.600.000 TL | 3.600.000 TL |
| İkinci konut | 900.000 TL | 3.600.000 TL |
| Üçüncü konut | 900.000 TL | 900.000 TL |
İkinci konut için azami kredi limitinde 2 milyon 700 bin TL fark oluşuyor.
Başka bir ifadeyle, önceki uygulamada 900 bin TL ile sınırlanan azami kredi tutarı, aynı şartlardaki ikinci konut için dört katına çıkabiliyor.
Bu hesaplama, konutun kredi değerlendirmesinde esas alınan değerinin 4 milyon TL olduğu, enerji sınıfının A veya B olduğu ve alıcının diğer koşulları karşıladığı varsayımına dayanıyor.
Kredi limitindeki artış, bankanın her başvuru sahibine 3,6 milyon TL kredi vereceği anlamına gelmiyor. Gelir durumu, kredi notu, ödeme kapasitesi ve bankanın değerlendirmesi sonucu etkileyebilecek.
Konut Kredisi Oranları Ne Kadar?
BDDK’nın 11364 sayılı kararında konut kredisi üst sınırları, taşınmazın değeri ve enerji sınıfına göre belirleniyor.
Değeri 5 milyon TL’yi aşmayan konutlarda normal azami kredi oranları şöyle:
| Enerji sınıfı | Azami kredi oranı |
|---|---|
| A-B | %90 |
| C | %80 |
| Diğer | %70 |
Bu oranlar, mevcut konut sayısı nedeniyle ayrıca azaltım uygulanmayan başvurular için geçerli.
Konut değeri yükseldikçe azami kredi oranları da değişiyor.
Hisseli Tapusu Olanlar İçin Yeni Düzenleme
BDDK kararında hisseli konut sahiplerini ilgilendiren bir hüküm de bulunuyor.
Buna göre kişinin kendisinin, eşinin veya 18 yaşından küçük çocuklarının herhangi bir konutta yüzde 50 veya daha az hissesi bulunuyorsa, şartların sağlanması halinde bu nitelikteki bir konut, sahip olunan konut sayısının hesaplanmasında dikkate alınmayacak.
Ancak ikiden fazla konutta hisseli tapu sahibi olanlar bu istisnanın dışında tutuluyor.
Dolayısıyla hisseli tapu sahibi olmak, her durumda tam bir konuta sahip olmakla aynı sonucu doğurmayabilecek.
Kentsel Dönüşümde Yıkılan Konutlar Nasıl Değerlendirilecek?
Yeni düzenleme, kentsel dönüşüm kapsamında konutu yıkılan veya hakkında yıkım kararı alınan vatandaşları da ilgilendiriyor.
6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun kapsamında riskli yapı olarak tespit edildiği için yıkılmış ya da hakkında yıkım kararı verilmiş konutlardan yalnızca biri, konut sahipliği hesabında dikkate alınmayacak.
Bu istisna, riskli yapı sahibi vatandaşların yeni konut kredisi başvurularında mevcut konut sayısının belirlenmesini etkileyebilecek.
Yalnızca riskli yapı tespiti yapılmış olması ile yapının yıkılmış veya hakkında yıkım kararı alınmış olması birbirinden farklı durumlar.
Kredi Kartı ve İhtiyaç Kredilerinde 60 Ay Yapılandırma Başladı mı?
Konut kredilerindeki kararın ardından kredi kartı ve ihtiyaç kredisi borçlarının 60 aya kadar yapılandırılabileceği yönündeki iddialar da araştırılıyor.
Ancak 21 Kasım 2026 itibarıyla yeni bir 60 ay vadeli yapılandırma programının başlatıldığına ilişkin BDDK kararı doğrulanmış değil.
BDDK’nın 29 Ocak 2026 tarihli 11366 sayılı kararında belirli kredi kartı ve ihtiyaç kredisi borçları için en fazla 48 ay vadeli yapılandırma imkanı tanınmıştı.
Söz konusu karar kapsamında başvurular için üç aylık süre belirlenmişti. Bu süre sona erdiğinden eski düzenlemeyi yeni bir başvuru imkanı olarak değerlendirmemek gerekiyor.
60 ay vadeli yeni bir yapılandırmaya ilişkin olası düzenlemenin kapsamı, faiz oranı ve başvuru şartları ancak resmi karar yayımlanması halinde kesinleşecek.
İkinci Konut Kredisine Nasıl Başvurulacak?
İkinci konut almak isteyen vatandaşlar, yeni kredi-değer oranları çerçevesinde bankalara konut kredisi başvurusu yapabilecek.
Başvurularda mevcut tapu kayıtları, konutun enerji kimlik belgesi, krediye esas değer ve alıcının finansal durumu değerlendirilecek.
Özellikle birden fazla taşınmazı veya hisseli tapusu bulunan vatandaşların, kredi başvurusu öncesinde bankadan sahiplik hesaplamasının nasıl yapılacağını öğrenmesi yararlı olacak.
BDDK’nın 19 Kasım 2026 tarihli 11604 sayılı resmi kararına ve konut kredisi oranlarını düzenleyen 11364 sayılı kararına kurumun internet sitesinden ulaşılabiliyor.
UYARI: Küfür, hakaret, rencide edici ifadeler, inançlara saldırı içeren; yazım kurallarına uymayan, Türkçe karakter kullanılmayan ve tamamı büyük harflerle yazılan yorumlar onaylanmamaktadır.